
人生100年時代といわれるなか、老後の生活資金への不安から、年金の繰下げ受給を検討する人もいるでしょう。ただ、将来の収入を重視するあまり、元気なうちに楽しむ時間を後回しにしていないでしょうか。本記事では、70歳まで年金の繰下げ受給を選んだ夫婦の事例をもとに、年金の受給開始時期を考える際の注意点を辻本剛士CFPが解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。

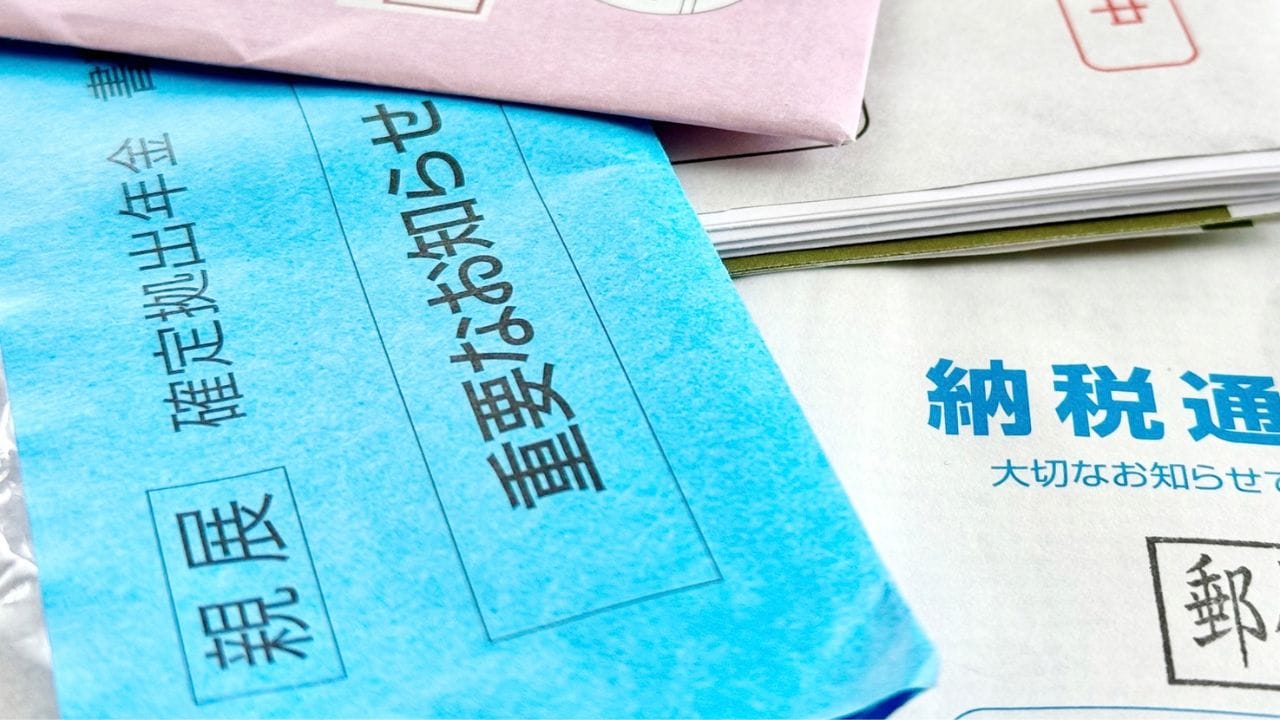
(※写真はイメージです/PIXTA)
草津、有馬、下呂…「全国の温泉巡り」を断念した70歳夫婦の後悔。繰下げ受給で〈年金月31万円〉に増額も、老後に待ち受けていた“想定外”【CFPが解説】
「65歳から遊んでおけば…」年金繰下げの代償
ヒロシさんは長年、重い資材を運んだり、かがんだ姿勢で作業を続けたりするなかで、ふと膝や腰に痛みを感じることがありました。それでも「少し休めば大丈夫」と、かばいながら仕事を続けてきたのです。
しかしその痛みは次第に強くなり、ヒロシさんは長時間歩くことが難しくなりました。日常生活は送れるものの、観光地を歩いて巡る旅行は大きな負担です。夫婦で相談し、楽しみにしていた遠出の温泉旅行は取りやめることにしました。
「こんなことなら65歳から受給して、いっぱい遊んでおけばよかった……」
年金を繰り下げたおかげで、家計には余裕があります。それでも、お金があればいつでも好きなことができるわけではないと気づきました。
将来の安心を求めて働き続けた5年間。元気なうちに、妻ともっと出かけることもできたのではないか。ヒロシさんは、夫婦でさまざまな経験を重ねられる時間の大切さを、今になって感じています。
【CFPが解説】年金増額のメリットと「健康寿命」の実態
年金の繰下げ受給とは、原則65歳から受け取れる老齢基礎年金や老齢厚生年金の受給開始を遅らせ、年金額を増やす制度です。
原則75歳までの間で受給を開始でき、1ヵ月遅らせるごとに0.7%、70歳なら42%、75歳なら84%増額されます。増額率は生涯変わらず、人生100年時代の生活資金を確保するうえで、有効な選択肢といえるでしょう。
一方で、健康に過ごせる時間にも目を向ける必要があります。厚生労働省の資料によると、2022年の健康寿命は男性72.57年、女性75.45年でした。同年の平均寿命との差は、男性8.49年、女性11.63年あります。
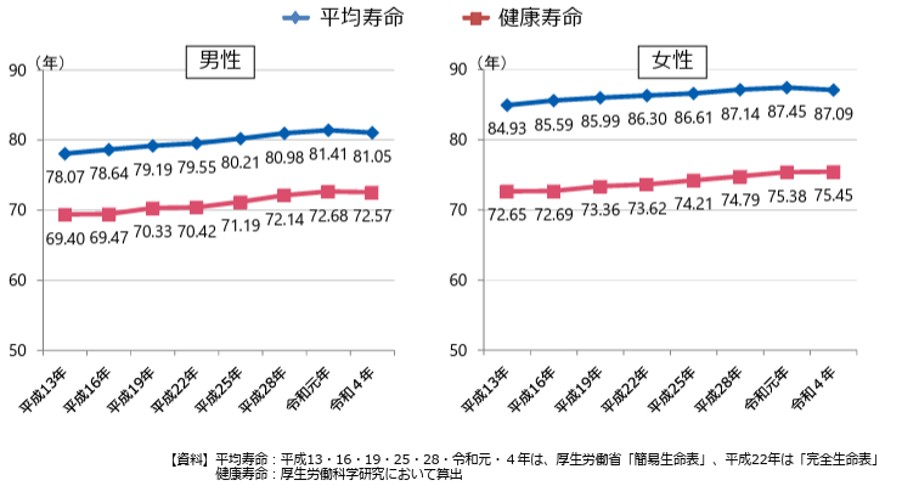
出典:厚生労働省 健康寿命の令和4年値について
ただし、この年齢で誰もが健康を失うという意味ではありません。それでも、将来も今と同じように活動できるとは限らず、元気なうちに旅行や趣味を楽しむことも大切な考え方です。
また、繰下げ受給にはほかにも次のような注意点があります。
・老齢厚生年金の繰下げ待機中は加給年金を受け取れない
・繰下げによる増額分は、遺族厚生年金の計算に反映されない
・年金額の増加に伴い、税金や社会保険料などの負担が増える可能性がある
受給開始時期を考える際は、こうした点も含めて世帯全体の収支や将来の生活への影響を確認しておきましょう。そのうえで、資産や収入、健康状態、夫婦で実現したいことを踏まえ、自身に合った選択をすることが大切です。