
住宅ローンの金利上昇を受け、繰上げ返済を検討する方もいるでしょう。ただ、目先の返済負担を抑えることに意識を向けすぎると、今後必要になる資金への備えを見落とすことがあります。本記事では、金利上昇への不安から繰上げ返済を決めた45歳男性の事例をもとに、金利上昇時のローンの繰上げ返済の注意点について辻本剛士CFPが解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。
(※写真はイメージです/PIXTA)
「金利上昇で焦りました…」年収700万円・45歳会社員、住宅ローンの繰上げ返済を後悔。家族の将来を揺るがした〈痛恨の判断〉【CFPが解説】
【CFPが解説】利息増加は防げない…「5年ルール」「125%ルール」の誤解
住宅ローンの繰上げ返済とは、通常の返済とは別に、元金の一部または全部を前倒しで返済することです。将来の利息を軽減でき、返済額軽減型を選べば、月々の返済負担を抑えることもできます。
また、変動金利・元利均等返済の住宅ローンには、返済額を原則5年間据え置く「5年ルール」と、定期見直し時の返済額を従前の125%までに抑える「125%ルール」が適用されるものがあります。
ただし、これらは利息の増加を防ぐ仕組みではありません。金利上昇時には返済額が変わらなくても、利息の割合が増え、元金の減りが遅くなります。返済額軽減型の繰上げ返済でいったん月々の負担を抑えても、その後さらに金利が上昇すれば、定期見直しによって返済額が再び増える場合があります。
住宅金融支援機構が公表した資料によると、住宅ローンを組んだ方のうち、変動型を選んだ方は75.0%を占めています。
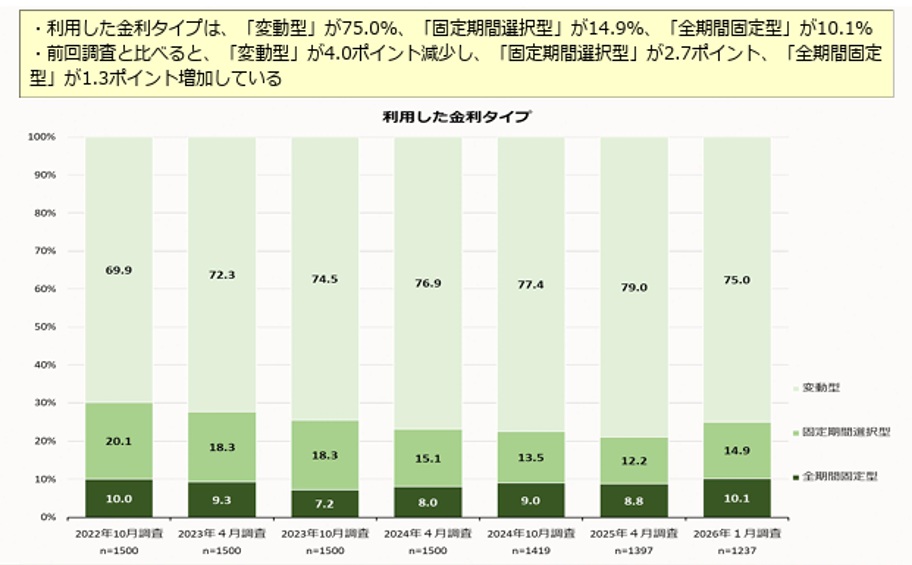
[図表1]利用した金利タイプ 出典:住宅金融支援機構 住宅ローン利用者の実態調査【住宅ローン利用者調査(2026年1月調査)】
今後も金利上昇が続けば、アキラさんのように繰上げ返済をしても返済額が増え、手元資金の不足に悩む方も増えてくるでしょう。
大切なのは、利息を減らすことと、家計の安全性を高めることを分けて考えることです。教育費や住宅修繕費など、近く使うお金まで返済に回すと、必要なときに現金が不足しかねません。繰上げ返済額は、生活防衛資金と予定される支出を確保したうえで決めましょう。
生活防衛資金と教育費の確保を最優先に…無理のない返済計画の立て方
その後、アキラさん夫婦は資金計画を見直しました。
まず取り組んだのは、長男と次男の教育費を支払時期ごとに洗い出すことでした。長男の卒業までの学費、次男の受験費用や入学金などを並べると、いつ、どれくらいのお金が必要になるのかが見えてきました。
続いて、毎月の収入と支出を確認し、夫婦で見直せる支出を検討しました。住宅ローンを返しながら毎月の黒字を確保し、減ってしまった預貯金を少しずつ回復させる方針です。それでも教育費が不足する場合に備え、奨学金や教育ローンについても、利用条件や将来の返済負担を比較することにしました。
「金利上昇で焦っていました。子どもにいつお金がかかるのか、きちんと考えていませんでした」と、アキラさんは当時の判断を悔いています。
繰上げ返済には、元金を減らし、利息負担を軽くする効果があります。一方で、返済を進めることに気を取られ、必要な現金まで使ってしまえば、暮らしの余裕を失いかねません。
いくら返せるかを考える前に、家族の生活のためにいくら残す必要があるのかを確認することが、無理のない返済計画につながります。
辻本 剛士
神戸・辻本FP合同会社
代表/CFP
【注目のセミナー情報】
【Bar投資「お酒の美術館」】10月31日(土)
飲食業界未経験からBarオーナーに!
利回り年40%も狙える仕組みを解説
【大阪・民泊運営】10月31日(土)
「カジノ特需×規制強化」で参入チャンス到来か?
実質利回り15%以上を目指す仕組み
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ