厚生労働省の公表する『雇用動向調査結果(令和6年)』によると、50代男性で転職した人は約5%にとどまります。理由はともあれ、転職したことで前職より収入が減ってしまった場合、家計の見直しは必須です。本記事では、年収1,800万円・52歳男性の事例をもとに、収入減少に伴う家計改善のヒントをCFPの山﨑裕佳子氏が解説します。※本記事に掲載している事例は、プライバシー保護および情報の一般化のため、実際の相談事例をベースに一部の数値や設定を変更・再構成したモデルケースです。
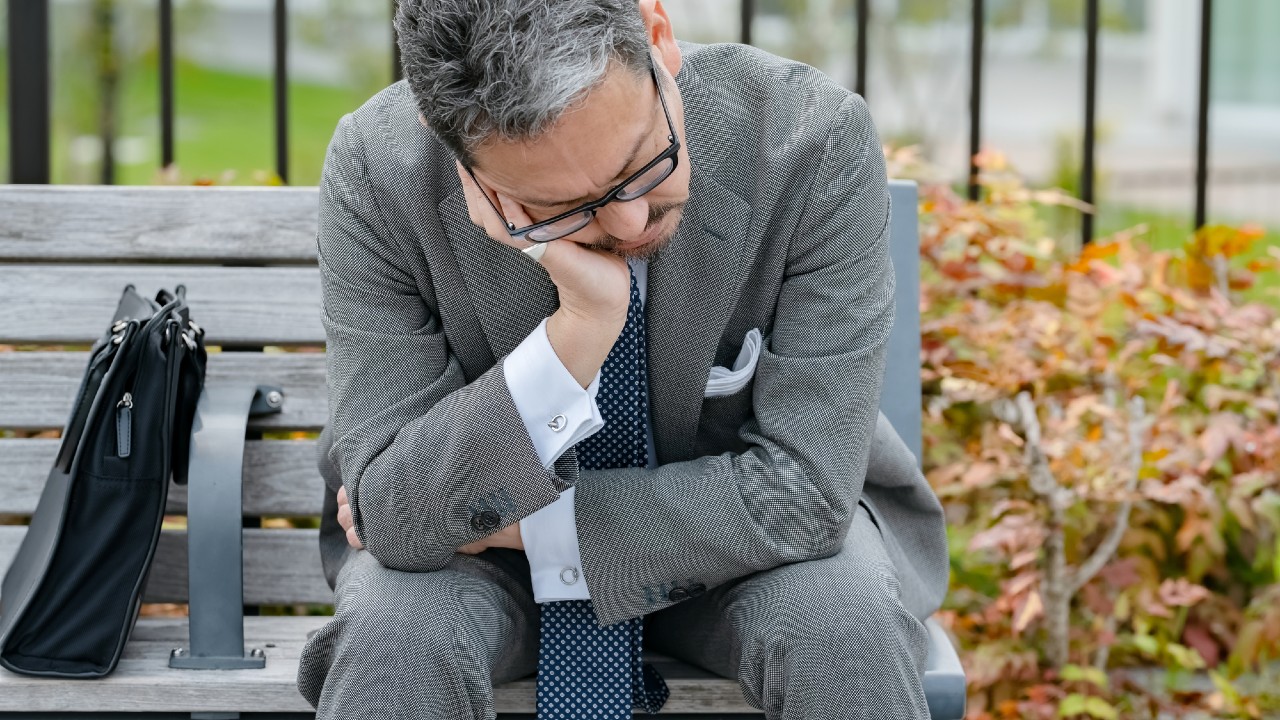
(※写真はイメージです/PIXTA)
「行ってきます…」年収1800万円の52歳外資系エリート。パリッとした高級スーツに身を包み、妻に隠れて通う〈本当の行き先〉【CFPが解説】
「一緒に考えましょう」妻の言葉で進み始めた、世帯収入激減からの〈再出発〉
追い詰められたタケシさんは、ついにカオルさんに会社を辞めたことを告白。最初は驚きを隠せない様子のカオルさんでしたが、すぐに冷静になり、「一緒にこれからのことを考えましょう」と言ってくれました。
家計の立て直しに着手し、自分の考えを整理できたタケシさん。退職から半年後、ようやく再就職先が決まりました。
ある程度はタケシさんのキャリアを活かせる職場です。月収は手取りで60万円。年2回、それぞれ100万円程度のボーナスが支給されます。
一方でカオルさんは、退職の話を聞いてすぐに自分が任されている範囲の支出の見直しに取り掛かりました。同時に知り合いのつてを頼り、週3回料理教室のアシスタントの仕事に就きました。月に7万円程度の収入を得ています。
夫婦の収入を合算しても、以前と比較すれば世帯収入は減額になりましたが、支出を見直した結果、収支が赤字になる月は少なくなりつつあります。赤字はボーナスで補填することになりますが、今の生活を続ければ預金残高も少しずつ回復していく見込みとのことです。
山﨑 裕佳子
FP事務所MIRAI
1級ファイナンシャル・プランニング技能士
CFP®
【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ