充実した設備や手厚いサービスが高級老人ホームの魅力ですが、高額な入居一時金を支払っても、その後の生活が約束されるわけではありません。運営会社の経営悪化によってサービスが縮小したり、事業譲渡によって運営体制が変わったりする可能性もあります。本記事では、入居一時金6,000万円の高級老人ホームに入居した70代夫婦の事例をもとに、施設選びで見落としてはいけないポイントを、元介護施設職員のFPの武田拓也氏が解説します。
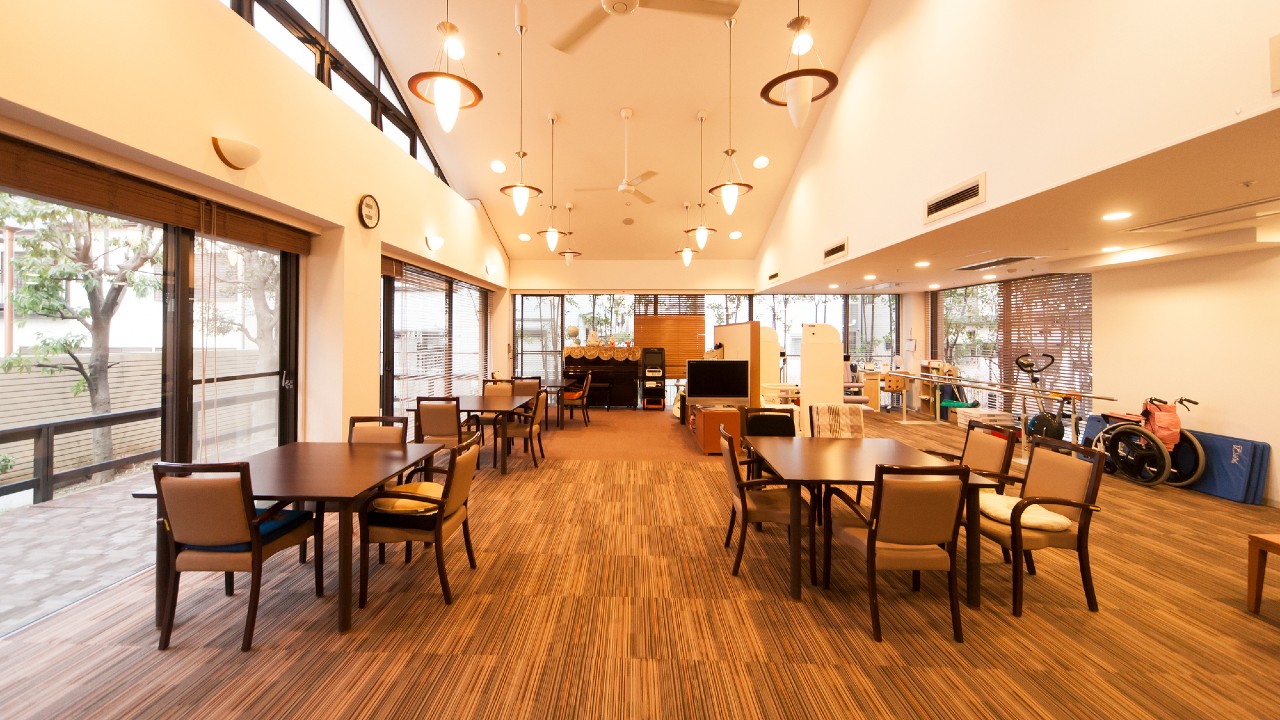
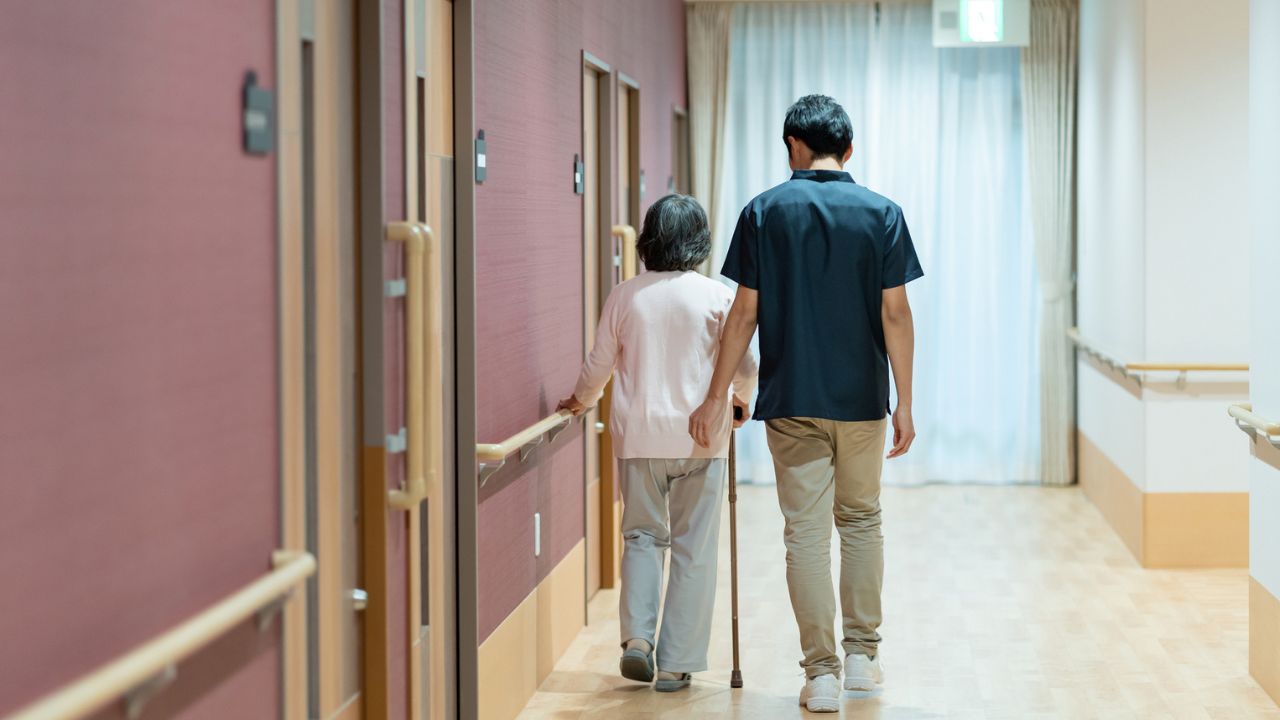
(※写真はイメージです/PIXTA)
社宅暮らしで資産2億円を築いた70代夫婦の誤算。「入居一時金6,000万円」の高級老人ホームに入居も…3年後、優雅な老後を揺るがした〈異変〉【元介護施設職員のFPが解説】
「嘘だろ…」契約書を読み直して直面した誤算
不安になったマサヒコさんは入居時の書類を読み直しました。そこで目にとどまったのが前払金の保全に関する記載です。
契約では返還対象の前払金について、夫婦それぞれ500万円を限度とする保全措置が設けられていました。
「嘘だろ……。1人3,000万円も払ったのに、保全は500万円までなのか……」
2人は「前払金の保全措置あり」という入居前の説明を「前払いするお金はすべて守られる」という意味に受け取っていたのです。
有料老人ホームの前払金について、国の告示が定める保全金額は予定償却期間の残存期間に対応する額と500万円のうち低いほうの金額以上です(500万円はすべてのホームに共通する保全の上限ではありません)。
制度上必要な水準を満たしていても、高額な前払金の返還対象額すべてが保全されるとは限りません。実際の保全額や支払い条件は個別の契約で確認する必要があります。また、返還金は最初に支払った一時金と同額とは限りません。契約で定めた初期償却や入居期間に応じた償却によって変わります。
この事例では説明を単純にするため、1人3,000万円のうち20%の600万円を初期償却し、残る2,400万円を10年間で均等に償却する契約と仮定します。入居からちょうど3年経過した時点の返還対象額は1人1,680万円になります。
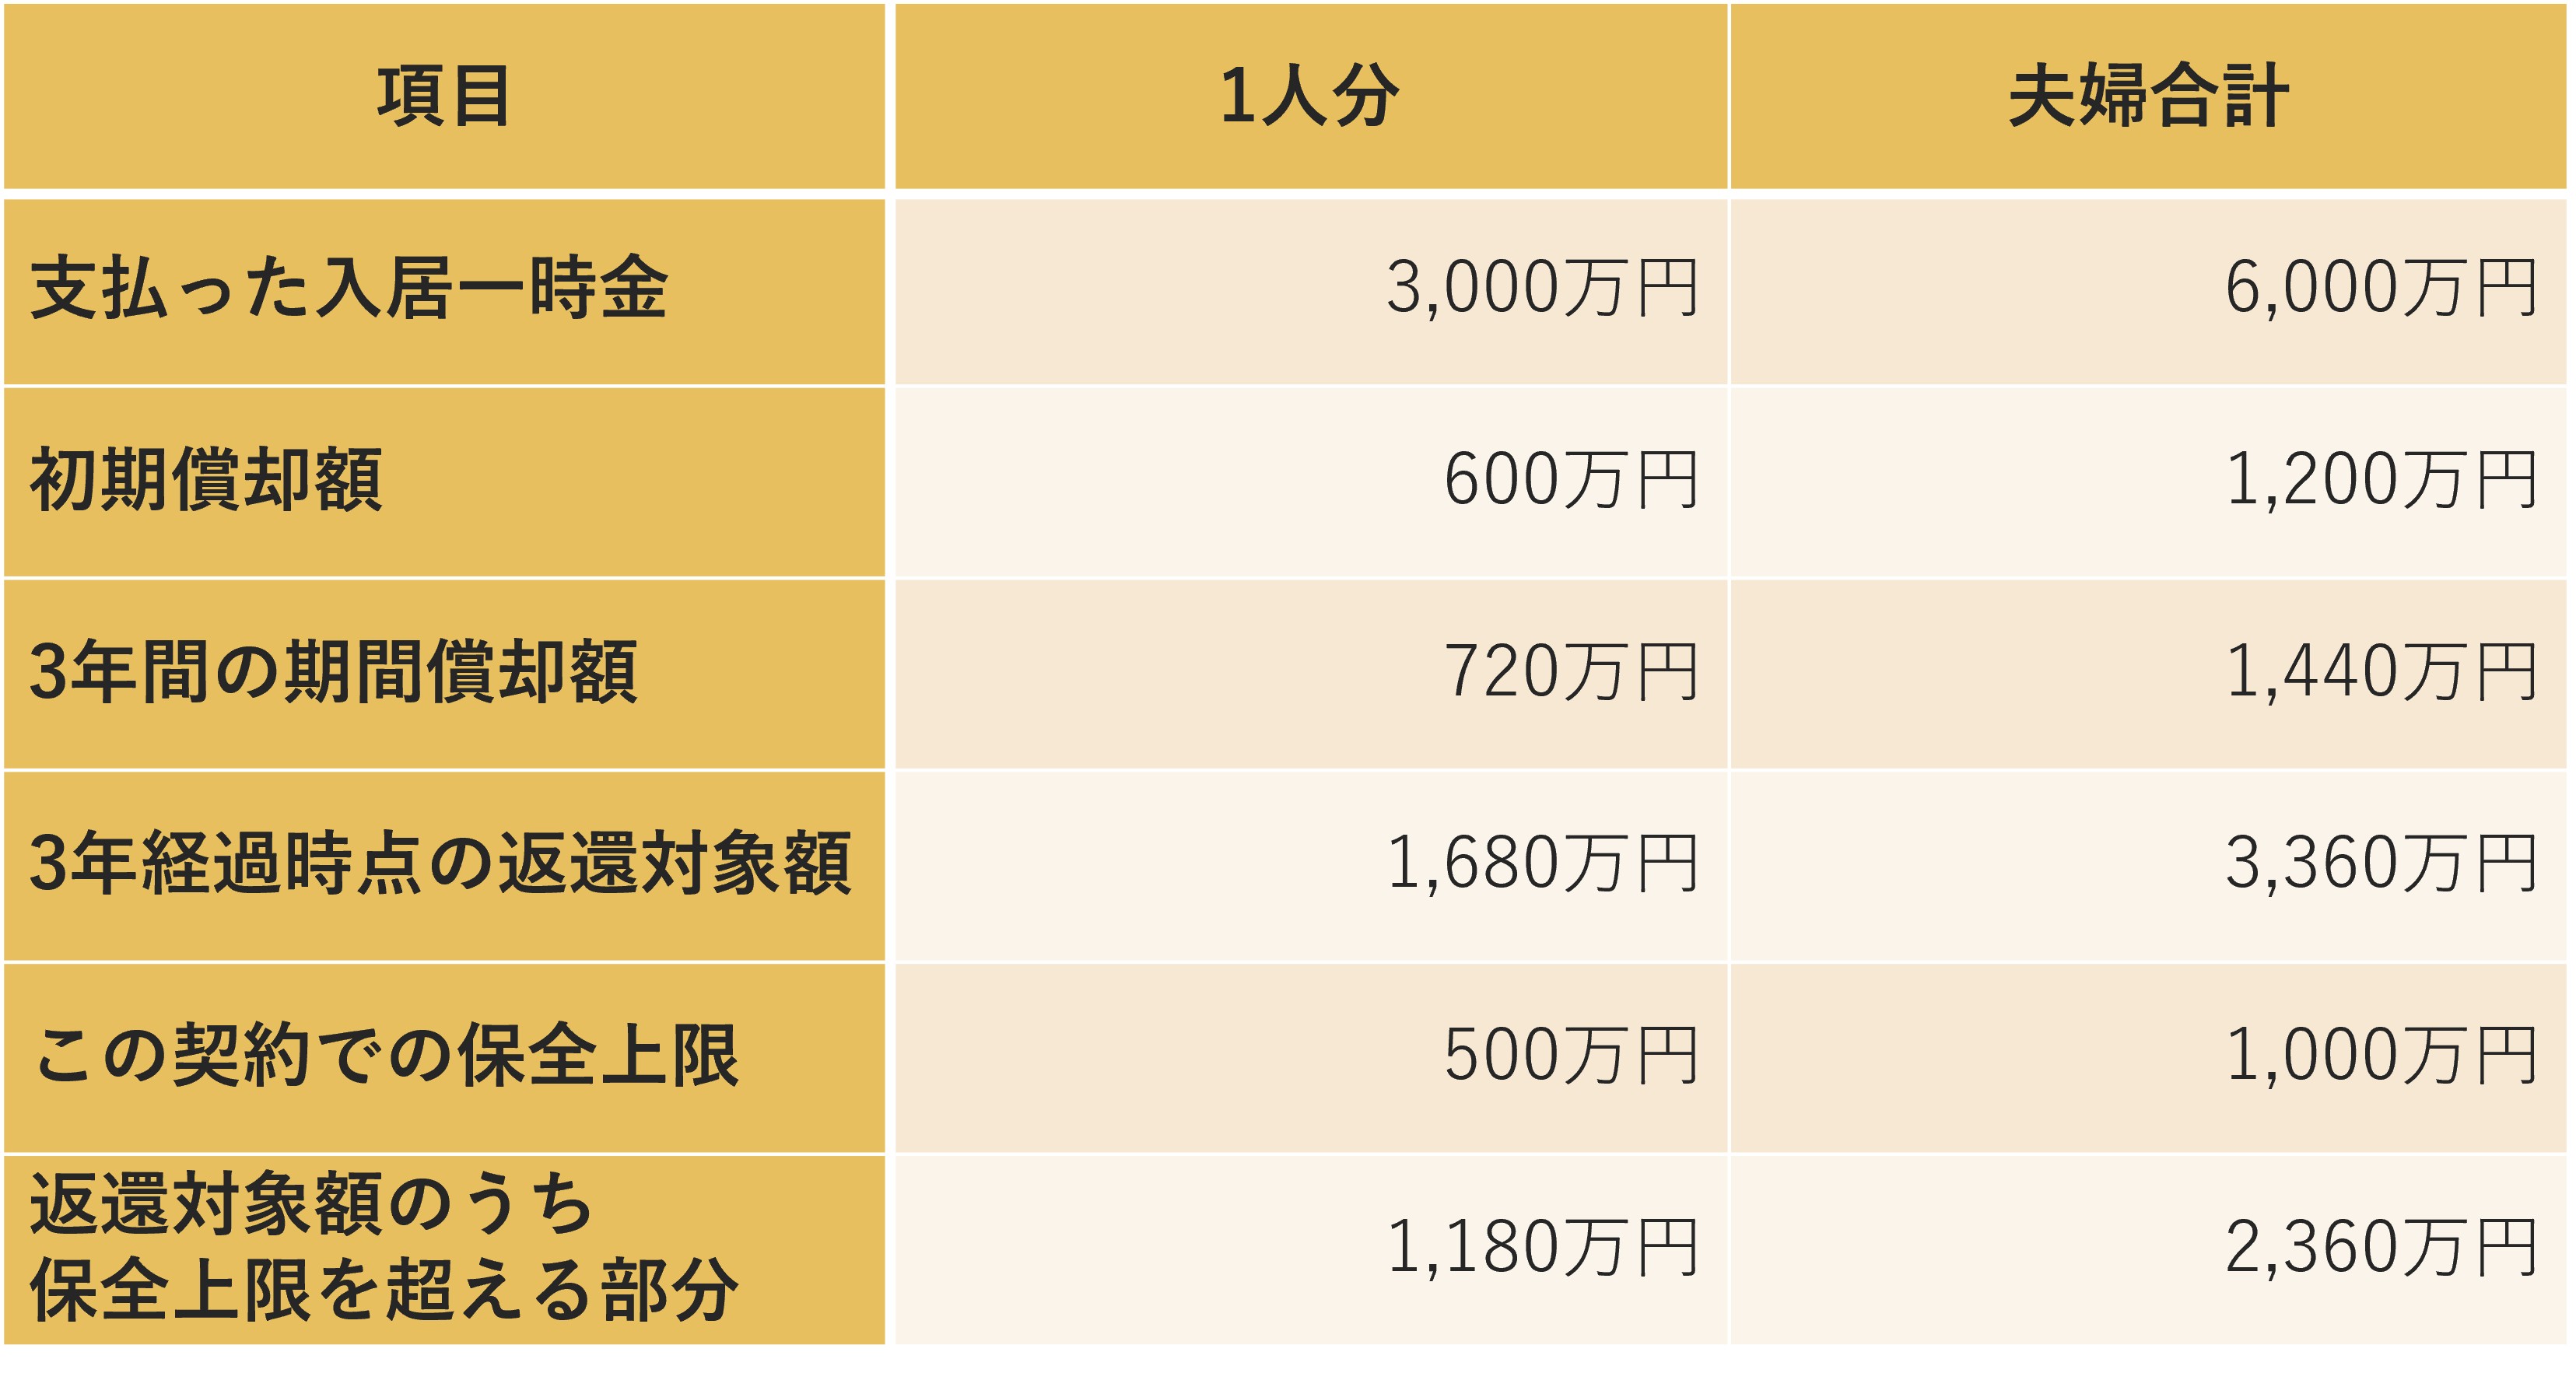
※償却率・期間・返還計算は施設ごとに異なります。本表は仮定に基づく試算です。
仮に、この時点で契約が終了して運営会社が破綻し、返還を受けられずに保全措置の支払い条件を満たした場合、夫婦の保全される金額は合計1,000万円です。ただし、破産手続きでの配当などにより一部を回収できる可能性があります。
資産はまだ1億円以上あるが…「ここで最期まで暮らせる」という安心感の喪失
「別のホームに移ればいい」と言われても、夫婦はすぐに決断できませんでした。
希望する夫婦用居室に空きがあるとは限りませんし、転居すれば新たな一時金が必要になる可能性もあります。何より信頼していた職員や、ようやくできた友人との関係を、また一から築かなければなりません。
まだ2人には金融資産が残っています。それでも「ここで最期まで暮らせる」という前提が崩れた衝撃は大きいものでした。そしていつしか、夫婦の会話は返還金や転居先の話ばかりになっていきました。
老後の安心を支えるのは資産残高だけではありません。住まいの継続性や頼れる人とのつながりも大切です。