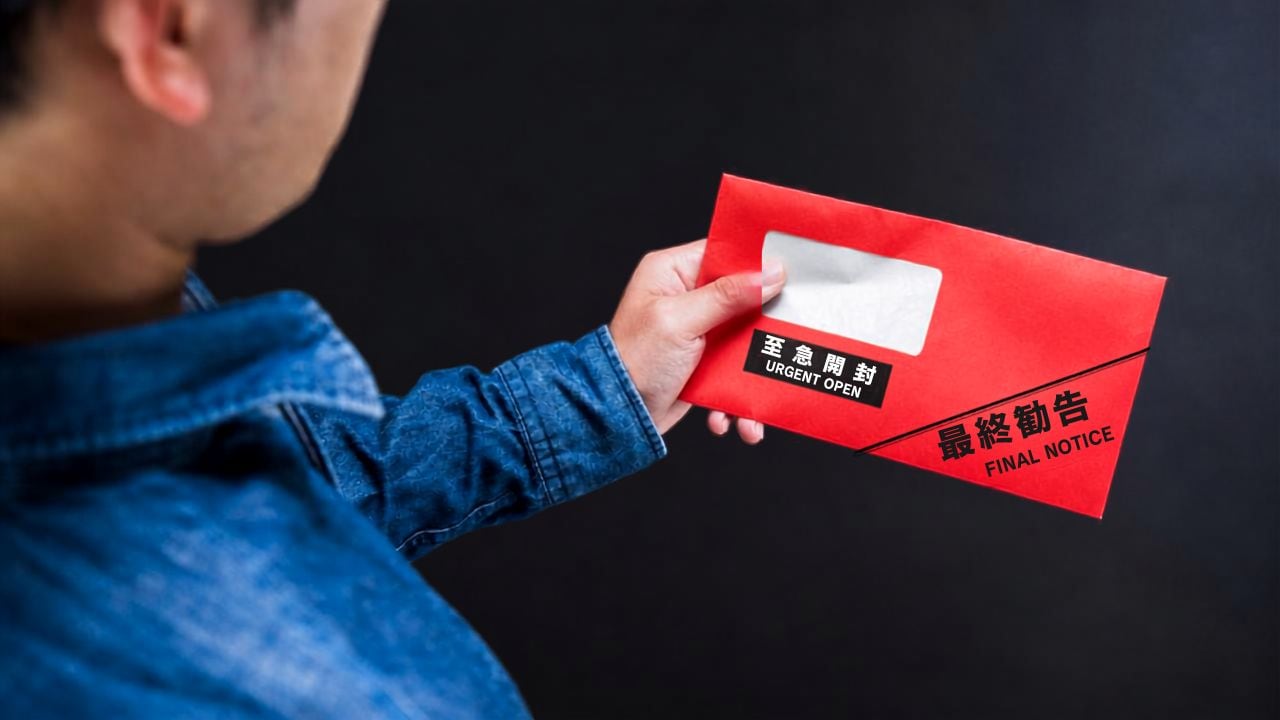

月々の支払額を抑えられる「残価設定型クレジット(残クレ)」を利用して、新車を購入する人が増えています。しかし、月々の負担が軽く見える一方で、契約満了時の残価や返却条件を正しく理解していなければ、思わぬ高額請求に直面することも……。本記事では、月々7万円の残クレでアルファードを購入した45歳男性の事例をもとに、残クレを利用する際の注意点について、辻本剛士CFPが解説します。

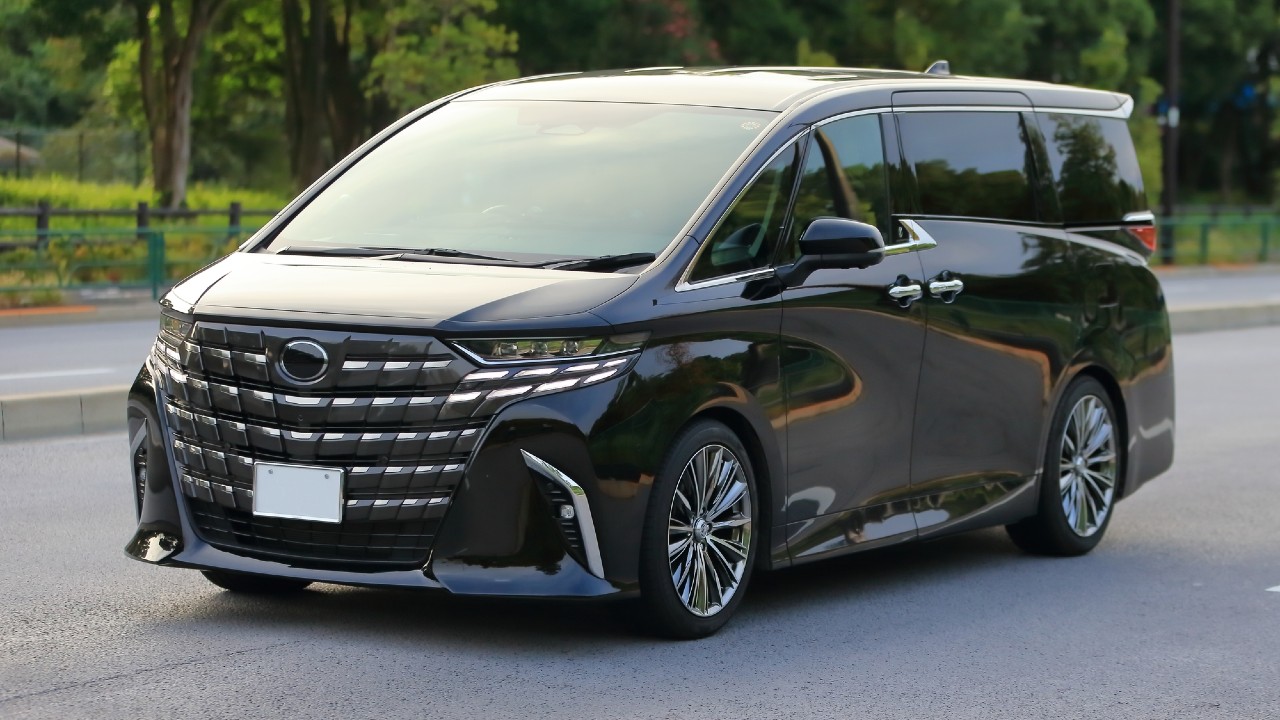
(※写真はイメージです/PIXTA)
なんて恐ろしい契約を…「残クレ」で念願のアルファードを手に入れた年収600万円・45歳サラリーマンの末路【CFPが「残クレ」の注意点を解説】
「こんな話聞いてない!」60万円の追加請求に妻は激怒…見栄を張った45歳夫の後悔
結局、ケンジさん夫婦は残価300万円の一括払いも再ローンも断念し、アルファードを販売店へ返却しました。走行距離の超過や車両の損傷によって発生した追加精算額60万円は、貯金から支払うことになりました。
しかし、それで終わりではありません。車を返却した以上、通勤や買い物に使う次の車が必要です。これ以上家計に大きな負担をかけるわけにはいかず、ケンジさんが次に選んだのは、低価格の中古コンパクトカーでした。
「周囲からよく見られたいという気持ちではなく、家計に合った車を選ぶべきでした。なんて恐ろしい契約を結んだのだろうかと悔いています……」
貯金も減り、妻との間には、残価について十分に理解しないまま契約したことへのわだかまりが残りました。ケンジさんは現在、見栄から身の丈に合わない車を購入したことを後悔するとともに、残クレの仕組みをきちんと理解しないまま安易に契約してしまった自身の甘さを猛省しています。
辻本 剛士
神戸・辻本FP合同会社
代表/CFP
※個人情報保護の観点から、登場人物の情報を一部変更しています。
【注目のセミナー情報】
【事業投資】9月30日(水)オンライン開催
年商1,600万円・年間利益600万円のモデルケースを公開!
信頼のECCブランド「個別指導塾ベストワン」の経営戦略
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌