
月々の支払額を抑えられる「残価設定型クレジット(残クレ)」を利用して、新車を購入する人が増えています。しかし、月々の負担が軽く見える一方で、契約満了時の残価や返却条件を正しく理解していなければ、思わぬ高額請求に直面することも……。本記事では、月々7万円の残クレでアルファードを購入した45歳男性の事例をもとに、残クレを利用する際の注意点について、辻本剛士CFPが解説します。

(※写真はイメージです/PIXTA)
なんて恐ろしい契約を…「残クレ」で念願のアルファードを手に入れた年収600万円・45歳サラリーマンの末路【CFPが「残クレ」の注意点を解説】
月々7万円のツケ…5年後に突きつけられた「残価300万円」と想定外の追加精算
ところが購入から5年が経った現在、販売店から連絡が入ります。
「『乗り換え・返却・残価300万円を支払って買い取る』のいずれかをお選びください」
アルファードを気に入っていたケンジさんは、乗り続けるつもりでした。しかし、買い取るには300万円の一括払いが必要です。再ローンも利用できますが、あらためて審査を受けたうえで返済を続けなければなりません。
ケンジさんが残価300万円のことを妻に打ち明けると、妻は初めてその事実を知りました。契約時、ケンジさんは残価について詳しく説明していなかったのです。
「乗り続けるために300万円も払うの? そんな話、聞いてない!」
貯金から支払えば、息子の教育費や急な出費に備えるお金がほとんど残りません。妻は再ローンにも反対し、夫婦は車の返却を決めました。
ところが車両確認では、走行距離の大幅な超過に加え、スライドドアの傷やへこみ、バンパーやホイールの損傷まで指摘されます。追加精算額は合計60万円でした。
「車を返すのに、さらに60万円も払うなんてあり得ない!」
5年間で約420万円を支払っても車は残らず、さらに60万円の負担が発生します。妻は金銭面だけでなく、大切な契約内容を理解していなかったケンジさんにも不信感を募らせていきました。
【CFPが解説】5年で420万円支払って車は残らず…「残クレ」の落とし穴
自動車の購入方法の一つに「残価設定型クレジット」があります。一般に「残クレ」と呼ばれる仕組みです。
残クレでは、契約から数年後に見込まれる車の査定額を「残価」として据え置き、車両価格から残価を差し引いた部分を中心に毎月返済します。一般的な自動車ローンと比べて、月々の支払額を抑えやすい点が特徴です。
たとえば、600万円の車に、5年後の残価として300万円が設定されたとします。
600万円(車両価格)-300万円(残価)=300万円
この場合、差額の300万円を中心に分割して支払います。ただし、据え置かれた残価にも金利がかかるのが一般的です。
また、契約満了時には、主に次の3つから選択します。
・残価を支払って車を買い取る
・車を返却して新しい車へ乗り換える
・車を返却して契約を終了する
・車を返却して新しい車へ乗り換える
・車を返却して契約を終了する
ところが、こうした仕組みを十分に理解している人は多くありません。リセールバリュー総合研究所の調査によると、残価設定ローンなどで月々の支払額が安くなる理由を正しく理解している人は36.9%にとどまり、53.5%が「わからない」と回答しています。
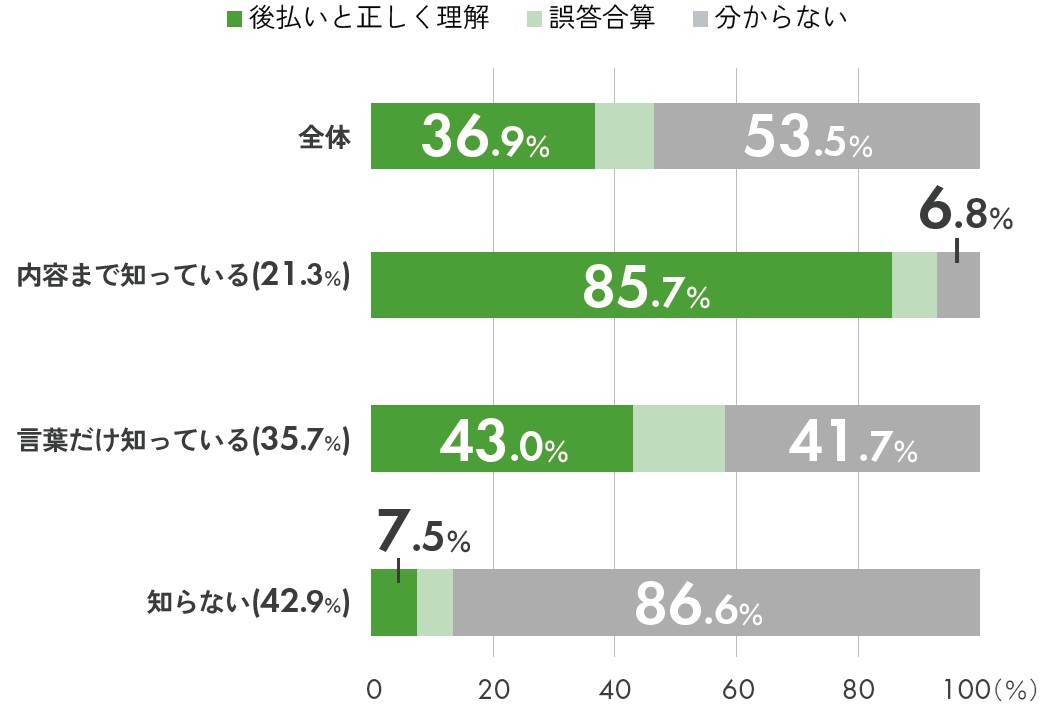
出典:リセールバリュー総合研究所「リセールバリュー白書 2026-2027」(https://resalevalue.jp/article/whitepaper/)
ほかにも残クレは、返却時には走行距離の超過や傷・へこみ、事故による修復歴などを理由に、追加精算が発生する可能性もあります。
残クレを検討する際は、月々の支払額だけでなく、残価や総支払額、満了時の選択肢、返却条件まで確認することが大切です。仕組みを理解しないまま契約すると、満了時に想定外の負担が生じ、後悔にもつながります。