
近年では、株式を長期的に保有することで、配当を受け取りながら資産を築く人も増えています。しかし、その資産を家族が相続する際、納税に必要な現金まで用意できているとは限りません。本記事では父から5億円を超える遺産を引き継いだ52歳男性の事例をもとに、生前に考えておきたい相続税への備えについて辻本剛士CFPが解説します。
(※写真はイメージです/PIXTA)
遺産5.4億円あるのに…「月100万円の配当生活」を謳歌した父が死去。52歳息子が相続した莫大な財産に〈喜べなかったワケ〉【CFPが解説】
「相続税、約2億円…?」納税資金に悩むなかで起きた〈最悪の事態〉
遺産の全容を把握したミノルさんは、弾き出された相続税に思わず言葉を失いました。
「相続税が約2億円……?」
株式4億5,000万円、自宅の土地・建物8,000万円、預金1,000万円。遺産は合計5億4,000万円ですが、母はすでに亡くなっており、相続人はミノルさん一人です。計算上、相続税は概算で2億円を超える見込みでした。
さらに、すでに自分名義の持ち家に住んでいるミノルさんは、シンヤさんの自宅敷地について小規模宅地等の特例を使えないこともわかりました。土地の評価額を減らすこともできません。預金1,000万円に自分の貯金1,000万円を足しても、納税額には遠く及びませんでした。
「これだけ大金があるのに、税金を払う現金がない。どうすればいいんだ……」
納税するためには株式の売却が必要だと気づいたミノルさんですが、シンヤさんが何十年も守ってきた株を手放す決心がつきません。妻にも相談したものの、どの株をどれだけ売るべきか答えは出ず、「納税期限までには決めよう」と先延ばしにしてしまいます。
そうして数ヵ月が過ぎ、申告・納税期限が迫るころ、株式市場が急落します。相続した株式の価値は大きく下がりましたが、シンヤさんが亡くなったときの評価額をもとに計算した相続税が、その分だけ安くなるわけではありません。
「今売れば、父の株を安値で手放すことになる。それでも税金は払わないといけないのか……」
ミノルさんは証券口座の画面を前に、頭を抱えました。
【CFPが解説】相続税は「遺産の額」と「納税用の現金」を分けて考える
相続税は、遺産の額から基礎控除額などを差し引いて計算します。基礎控除額は次の計算式で求められます。
基礎控除額=3,000万円+600万円×法定相続人の数
相続人が一人のミノルさんの場合は3,600万円です。遺産から基礎控除額を差し引いた金額をもとに、相続税を計算します。
相続税の申告と納税は、通常、亡くなったことを知った日の翌日から10ヵ月以内に行います。納税は原則として金銭によるため、遺産の大半が株式や不動産の場合、財産の評価額と納税に使える現金との間に差が生じます。今回も、父の預金1,000万円だけでは約2億円の相続税を賄えません。
国税庁の『令和6年分 相続税の申告事績の概要』によると、相続税額の総額は3兆2,446億円、申告対象となった被相続人1人当たりの税額は平均1,946万円でした。また、亡くなった人の約10人に1人について相続税の申告が行われ、その割合は前年より上昇しています。
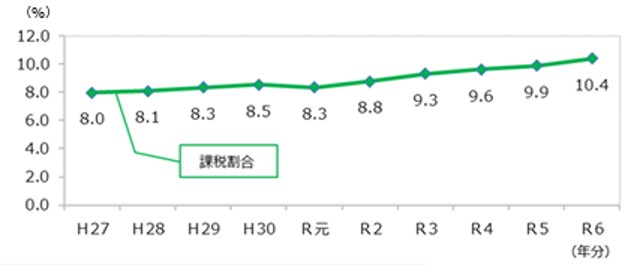
[図表1] 出典:国税庁『令和6年分 相続税の申告事績の概要』
相続税への備えとして、生前にできる対策は主に次のとおりです。
・生前贈与を検討する
・生命保険を活用する
・不動産を活用する
・資産の一部を計画的に現金化する
財産の内訳によって適した方法は異なります。生前に税理士と相続税額を試算し、納税資金の準備を進めておくことが大切です。