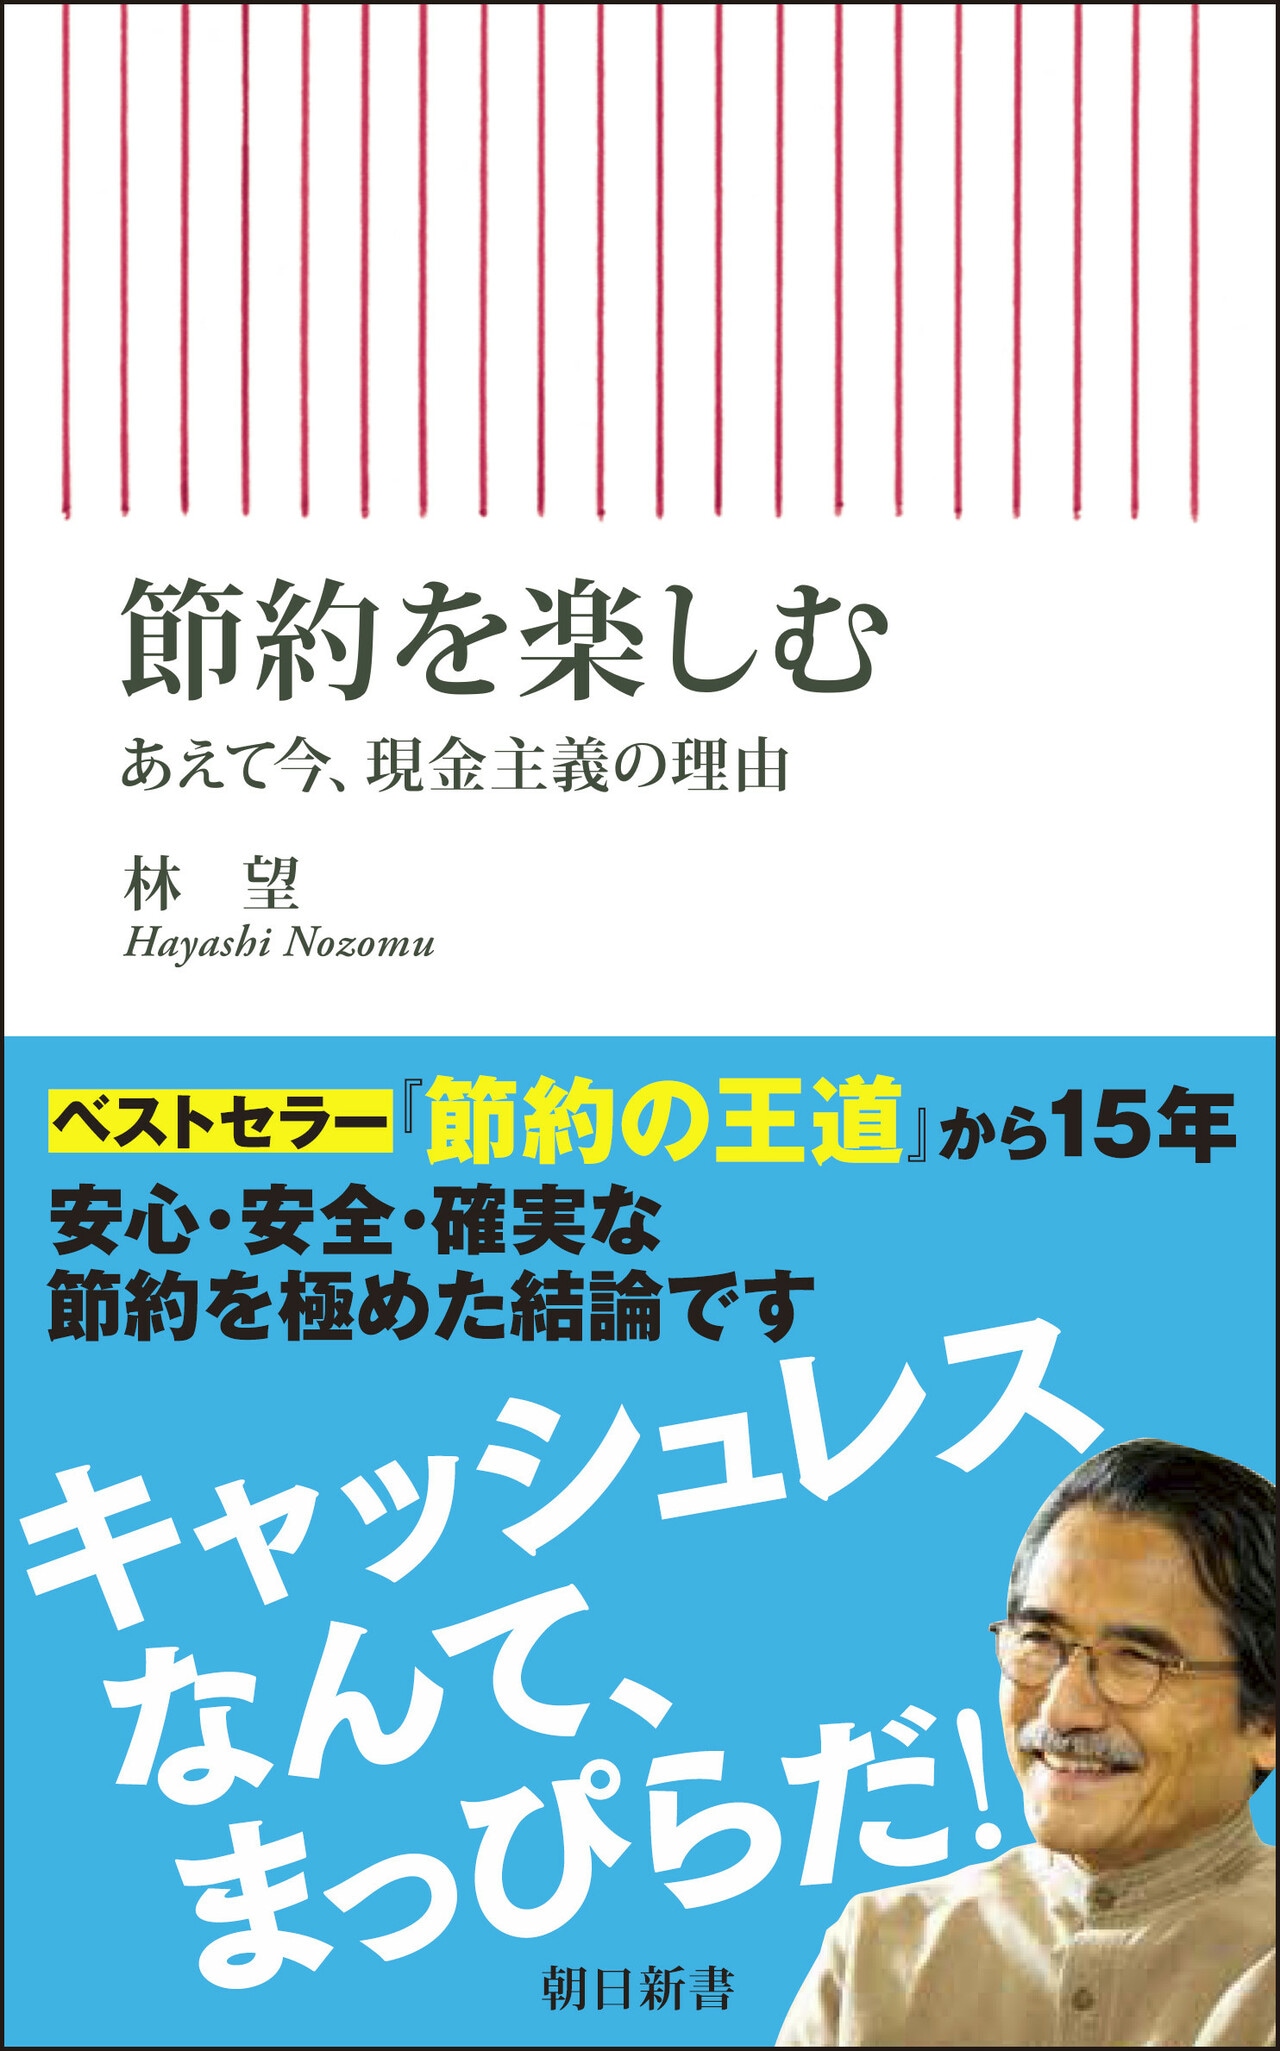
年金はいつから受け取るのがもっともお得なのか……年金の支給開始年齢が60歳から65歳に引き上げられて以降、よく議論されるテーマです。そんななか、12万部超えのベストセラー『節約の王道』の著者である林望氏は「年金が受給できる年齢になったら、即座に貰ったほうがいい」と言い切ります。その理由について、林氏の新著『節約を楽しむ あえて今、現金主義の理由』(朝日新聞出版)よりみていきましょう。
(※写真はイメージです/PIXTA)
年金は受給開始になったら即座にもらう…節約の達人が「年金繰下げ受給」に否定的なワケ
「銀行」ではなく「信用金庫」に預ける理由
さて、支給された年金は一銭も使わず、地元の信用金庫に定期預金の形にして預けている、と申しました。
なぜ銀行でなくて信用金庫かというと、信用金庫は地元でお金を回しているから、割合にお金の回り先が明白で、地元の商店や中小企業の資金として活用されます。それだけ世のため人のためという感じが、そこはかとなくするのです。
そして、手続きなどをしに信用金庫に出向くと、心ばかりですが、袋菓子などをくれたりと、サービスもどこか人間的です。あまり待たされることもありません。
こうして、自分に収入があるうちは全額貯金しておけば、80歳くらいまでには相当な金額になるわけです。
で、いよいよもうリタイアだとなったら、その20年間くらい貯めた年金と老後に備えておいた銀行預金、あるいは郵便貯金などを少しずつ取り崩して暮らせば95歳まで安泰で暮らせます。
地元の信用金庫は、だいたい住んでいるところから一番近い場所にあります。実際に行ってみた感じでは、やはり信用金庫のほうが親しみが持てて、銀行よりもずっと感じがいい。
こうして、65歳でなお生活可能な収入がある人は、受給を繰り下げるのではなく、その年金分を貯金に回す。そうすると着実に貯まっていく。
それを投資に回そうなんて思わないことです。投資に回したとて、実際に儲けているのは投資会社で、出資者はそのほんのおこぼれをいただいているにすぎないのです。
いかに投資、NISAにすると何%の利回りがあるといっても、定期預金より多少ましというくらいなもの。元本が1億円くらいあればよいかもしれませんが、少額投資のチマチマした余得よりも、せいぜい節約して冗費を省く心がけのほうが上等確実でしょう。
林 望
作家・書誌学者
【注目のセミナー情報】
【決算対策】11月24日(火)
無人運営のコワーキングスペースに投資するには?
「マイクロFCオーナー制度」から「中小企業経営強化税制」まで解説
【資産戦略】11月25日(水)
金利の転換期で注目の新たな「お宝保険」とは?
相続対策・生前贈与・資産運用への活用方法を解説
【資産防衛】12月2日(水)
世界情勢の激変とサイバーリスクにどう備える?
富裕層のための「資産防衛戦略」と「資産寿命の延ばし方」